الأصول الوهمية: أجهزة في سجل الأصول لم تعد موجودة في المنشأة
ما هي الأصول الوهمية، وكيف تبقى أجهزة مباعة أو مفقودة أو تالفة في سجل الأصول الثابتة، وما أثرها في القوائم المالية والمراجعة، وكيف يخرجها نظام Osol من السجل بطلب معتمد.
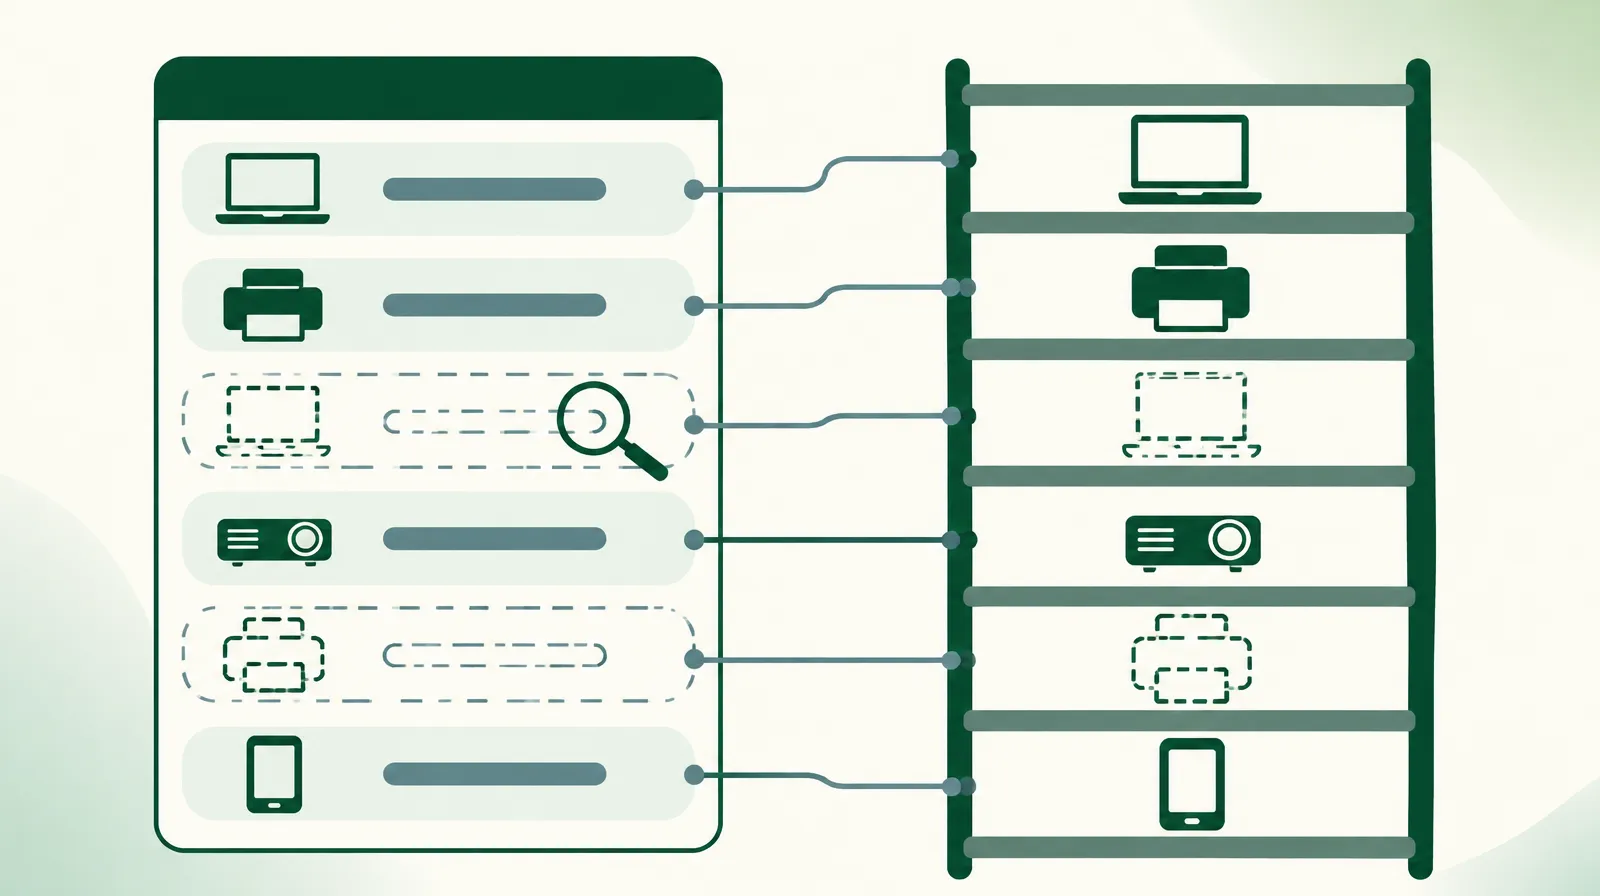
يختار المراجع الخارجي أربعين أصلًا من سجل الأصول الثابتة، ويطلب رؤيتها. يجد الفريق أربعة وثلاثين. الستة الباقية: ثلاثة حواسيب محمولة استبدلت قبل ثلاث سنوات ولا يعرف أحد أين ذهبت القديمة، وطابعة بيعت مع أثاث فرع أغلق، وجهاز عرض تعطل ووضع في مخزن، وجوال لا يتذكره أحد. ستة من أربعين تعني خمسة عشر في المئة من العينة، والمراجع سيكتب ذلك في تقريره.
هذا المثال للتوضيح وليس قصة عميل بعينه. والأصول الستة لها اسم في المحاسبة: الأصول الوهمية (Ghost Assets). يشرح هذا المقال كيف تتكون، وما تكلفه، وكيف تخرج من السجل بطريقة يقبلها المراجع في نظام Osol.
ما هي الأصول الوهمية
الأصل الوهمي أصل مسجل في الدفاتر وغير موجود في الواقع، أو موجود ولا يصلح للاستخدام. والحالة المعاكسة موجودة أيضًا: جهاز يعمل في المكتب وليس له سطر في السجل. الحالتان تدلان على المشكلة نفسها، وهي أن السجل يحدث عند الشراء فقط.
كيف يتحول الأصل إلى وهمي
أكثر الطرق شيوعًا الاستبدال. يستلم الموظف حاسوبًا جديدًا، ويسجل الجديد باسمه، ويبقى القديم في السجل باسمه كذلك. الجهاز القديم يذهب إلى زميل، أو إلى درج، أو إلى خارج المبنى.
الطريق الثاني البيع أو التبرع دون قيد. تبيع المنشأة أثاث فرع أغلقته، ويسجل المبلغ في الإيرادات، ولا يخبر أحد من يمسك سجل الأصول.
الطريق الثالث الفقد الذي لا يبلغ عنه أحد. الموظف الذي أضاع جهازًا يعرف أن البلاغ يعني مساءلة، فيؤجله. ومديره يفضل ألا يظهر الفقد في إدارته. فيبقى الأصل في السجل سنوات.
والطريق الرابع التلف. الجهاز المعطل لا يرميه أحد، لأنه عهدة. يوضع في مخزن، ويبقى في السجل أصلًا كامل القيمة.
ما تكلفه الأصول الوهمية
أول أثر في القوائم المالية. قيمة الأصول الثابتة فيها أعلى من الواقع، والإهلاك يحسب على أجهزة لم تعد موجودة. منشأة لديها ألفا أصل، وخمسة في المئة منها وهمية، تحمل في دفاترها مئة أصل لا وجود لها.
والأثر الثاني في المراجعة. العينة التي لا تطابق السجل تدفع المراجع إلى توسيع فحصه، وقد تنتهي بملاحظة في تقريره عن ضعف الرقابة على الأصول.
والأثر الثالث في قرارات الشراء. حين لا تثق الإدارة بالسجل، تشتري لكل موظف جديد جهازًا جديدًا، حتى لو كان في المخزن ما يكفي. وإذا كانت المنشأة تؤمن على أصولها حسب قيمتها المسجلة، فهي تدفع عن أجهزة لن تستطيع المطالبة بها.
الجرد يكشف الفرق ولا يحسمه
الطريقة الوحيدة لمعرفة الأصول الوهمية هي الجرد الفعلي. في Osol يمسح فريق الجرد رموز الأصول، ثم يعرض تقرير مقارنة الجرد كل أصل في النطاق على أنه موجود أو غير موجود. طريقة الجرد نفسها يشرحها مقال الجرد الدوري بالرمز الشريطي.
لكن (غير موجود) في التقرير ليس حكمًا. قد يكون الأصل معارًا، أو منقولًا إلى موقع آخر دون طلب. لذلك يراجع الفريق سجل ملكية الأصل قبل أي قرار: من استلمه آخر مرة؟ وهل عليه إعارة لم ترجع؟ ولا يغير النظام حالة الأصل من تلقاء نفسه لأنه لم يمسح في الجرد.
الخروج من السجل بطلب معتمد
حين يثبت أن الأصل مفقود أو تالف أو مباع، يرفع الموظف طلب تغيير حالة. يذكر في الطلب من أبلغ ومتى، ومن عاين الأصل، ووصف التلف إن وجد. وفي حالة البيع يسجل سعر البيع وتاريخه واسم المشتري. وترفق بالطلب المستندات، مثل محضر المعاينة أو سند البيع.
يمر الطلب بمسار موافقة. وبعد اعتماده تتغير حالة الأصل إلى تالف أو مفقود أو مباع. ولا يحذف الأصل: يبقى في السجل بحالته الجديدة، ومعه سجل حركاته منذ إضافته. أما قيمة الأصول في لوحة المؤشرات فتحسب من الأصول السليمة فقط.
بهذا يجد المراجع لكل أصل خرج من الخدمة ثلاثة أجوبة: لماذا خرج، ومن اعتمد ذلك، ومتى.
عادات تمنع عودة المشكلة
الاستبدال يبدأ بإرجاع الجهاز القديم. لا يسجل الجديد باسم الموظف حتى ينقل القديم إلى المستودع بطلب، أو يرفع عليه طلب تغيير حالة.
والبيع يسجل يوم حدوثه. الإدارة التي تبيع أصولًا ترسل القائمة إلى مسؤول الأصول قبل تسليم المشتري، لا بعد إقفال السنة.
والإعارة لها موعد إرجاع. ينبه Osol إلى الإعارات التي تجاوزت موعدها، فلا تتحول الإعارة المنسية إلى أصل مجهول المكان.
والجرد له موعد كذلك. ينبه النظام إلى الجرد الذي اقترب موعده، ويصعد الجرد المتأخر إلى مشرف الموقع.
وتبقى عادة لا يصنعها نظام: أن يكون البلاغ عن الفقد أسهل من إخفائه. المنشأة التي تحاسب على كل بلاغ ستحصل على بلاغات أقل وأصول وهمية أكثر.
حدود ينبغي معرفتها
حالات الأصل في Osol هي: سليم، وتالف، ومفقود، ومباع. لا توجد حالة مستقلة للسرقة أو الإتلاف، ويكتب الموظف التفاصيل في وصف الطلب.
ولا ينشئ Osol قيودًا محاسبية، ولا يرتبط بالنظام المالي. بعد اعتماد الطلب يسجل المحاسب استبعاد الأصل في النظام المحاسبي. ولا يتابع النظام وثائق التأمين.
اختبار في ساعة واحدة
اختر عشرين أصلًا من السجل دون ترتيب، واطلب من الفريق إحضارها أو تصويرها خلال ساعة. ثم اختر عشرين جهازًا من المكاتب، وابحث عنها في السجل. عدد ما لم يوجد في الاتجاهين يعطيك تقديرًا أوليًا لحجم المشكلة قبل أن يكتشفها المراجع.
ويتصل هذا الموضوع بعهدة الموظفين، فكثير من الأصول الوهمية تبدأ يوم مغادرة موظف لم ترجع عهدته. يتناول ذلك مقال عهدة الموظف المغادر. يمكنك التعرف على نظام Osol من الأنظمة المتجددة، لإدارة الأصول والعهد والجرد.